Считает налог по прогрессивной шкале — каждая часть дохода своим процентом — с учётом вычетов на детей. От зарплаты до годового дохода.
Начисленная сумма до удержания налога
Для стандартного вычета на детей
Добавляет вычет 12 000 ₽ на каждого
Проверьте введённые значения
НДФЛ к удержанию—
На руки—
Эффективная ставка—
НДФЛ за год—
Вычет за год—
Как пользоваться
Доход, ₽. Начисленная сумма до удержания налога. Берите сумму «начислено» из расчётного листка или оклад из договора — до удержания налога. Частая ошибка — вводить сумму «на руки»: налог посчитается от уже очищенной суммы и выйдет заниженным.
Период. «В месяц» подходит для зарплаты: калькулятор приведёт доход к году и покажет налог и за месяц, и за год. «В год» — когда известна сумма за год целиком, с премиями и надбавками.
Детей. Для стандартного вычета на детей. Дети считаются по очерёдности рождения, включая взрослых: от очерёдности зависит размер вычета. Сам вычет положен на детей до 18 лет и до 24, если учатся очно.
Из них с инвалидностью. Добавляет вычет 12 000 ₽ на каждого. Сколько из указанных детей имеют инвалидность. Поле не добавляет детей к общему числу, а помечает часть из них — повышенный вычет идёт поверх обычного.
Что означают строки результата
НДФЛ к удержанию — налог с дохода за выбранный период; при доходе в месяц — двенадцатая часть годового налога, у порогов шкалы фактическое удержание по месяцам может немного отличаться
На руки — доход за период минус налог — столько остаётся после удержания
Эффективная ставка — годовой налог, делённый на весь годовой доход; всегда ниже верхней ставки тарифа, потому что повышенный процент берётся только с превышения порога
НДФЛ за год — налог со всей облагаемой базы за год — работодатель удерживает его по частям в течение года
Вычет за год — стандартный вычет на детей за месяцы, пока доход не превысил лимит; «нет» — либо детей не указано, либо доход выше лимита уже в первом месяце
Расчёт живёт в адресе страницы: кнопка «Ссылка на этот расчёт» копирует адрес с уже введёнными числами — отправьте его коллеге, и он увидит те же цифры.
Тот же расчёт в файле Excel
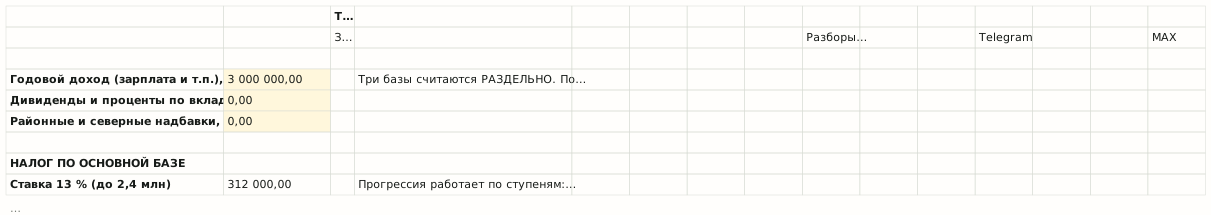
Лист с прогрессивной шкалой и вычетами: вводите доход — видите налог по каждому тарифу отдельно. Ставки на листе «Данные», меняются в одном месте.
Файл
ndfl-2026.xlsx · формулы работают в Excel 2016 и новее
и в Google Таблицах · без макросов
Так выглядит файл. Картинка собрана из него же при сборке сайта: числа в ней те, что посчитает Excel.
Как считается
НДФЛ по тарифам: каждая часть базы — своим процентом до 2,4 млн — 13 %, 2,4–5 млн — 15 %, 5–20 млн — 18 %, 20–50 млн — 20 %, свыше — 22 % База: доход за год минус вычеты
С 2025 года НДФЛ прогрессивный: повышенная ставка берётся не со всего дохода, а только с части сверх порога. При зарплате, дающей 3 миллиона в год, первые 2,4 миллиона облагаются по 13 %, и лишь оставшиеся 600 тысяч — по 15 %. Поэтому эффективная ставка всегда ниже той, что в верхнем тарифе.
Стандартный вычет на детей уменьшает базу каждый месяц, пока доход с начала года не превысит 450 тысяч рублей. С месяца, в котором порог перейдён, вычет не применяется. Поэтому при высокой зарплате вычет действует лишь несколько первых месяцев года.
То же самое формулой в Excel
=B1*13% — НДФЛ при базе за год до 2,4 млн ₽
=312000+(B1-2400000)*15% — при базе 2,4–5 млн: 13 % с 2,4 млн плюс 15 % с превышения
=690000+(B1-5000000)*18% — при базе 5–20 млн
Основание: ставки — статья 224 НК РФ в редакции с 2025 года. Стандартные вычеты на детей и лимит дохода — статья 218 НК РФ. Повышенные вычеты и порог 450 000 ₽ действуют с 2025 года. Данные проверены: 2026-08-10.
Расчёт носит справочный характер. Он не является
офертой, налоговой, юридической или бухгалтерской консультацией и не может быть
единственным основанием для решения. Перед применением проверьте результат
по действующим нормативным актам или у специалиста. Сервис предоставляется
безвозмездно и как есть; ответственность за последствия использования результата
не наступает, за исключением случаев умысла.
Частые вопросы
Когда начинается 15 % НДФЛ
С части годовой базы свыше 2,4 млн ₽ — и только с превышения. Первые 2,4 млн облагаются по 13 % при любом размере дохода: получив 3 млн ₽ за год, по 15 % вы заплатите с 600 тысяч, а не со всей суммы. Ставки — ст. 224 НК РФ в редакции Федерального закона от 28.11.2025 № 425-ФЗ, данные проверены 10.08.2026.
С какой суммы дохода начинается налог 15 процентов
Порог считают от базы за год после вычетов, а не от месячной зарплаты. 2,4 млн ₽ в год — это 200 000 ₽ в месяц: при зарплате ниже весь доход остаётся в первой ступени по 13 %. Вычеты на детей уменьшают базу, поэтому порог отодвигается — калькулятор учитывает это сам, введите число детей.
Как устроена прогрессивная шкала НДФЛ в 2026 году
Пять ступеней по годовой базе: до 2,4 млн ₽ — 13 %, от 2,4 до 5 млн — 15 %, от 5 до 20 млн — 18 %, от 20 до 50 млн — 20 %, свыше 50 млн — 22 %. Каждая часть базы облагается своим процентом, поэтому эффективная ставка всегда ниже верхнего тарифа — калькулятор показывает её отдельной строкой. Основание — ст. 224 НК РФ, данные проверены 10.08.2026.
С какого дохода начинается НДФЛ 18 процентов
Это третья ступень шкалы: 18 % берут с части годовой базы от 5 до 20 млн ₽. Всё, что ниже 5 млн, облагается по 13 и 15 %, всё, что выше 20 млн, — по 20 и 22 %. Одной ставкой 18 % доход не облагается никогда.
Уходят ли доходы на сервер
Нет. Расчёт идёт целиком в вашем браузере: введённые значения не передаются на сервер и нигде не сохраняются.
Мы хотим понимать, какие страницы неудобны, и для этого используем
Яндекс Метрику. Она видит адрес страницы без параметров расчёта, переходы
и нажатия — и не видит того, что вы вводите в поля: суммы, даты, доходы.
На страницах без расчётов — в статьях, шаблонах и на служебных
страницах — включена запись сеанса (Вебвизор): движения мыши, прокрутка
и нажатия. Полей ввода там нет. На калькуляторах и конвертерах запись
сеанса выключена, а блоки ввода закрыты от неё отдельно.
Отказ ничего не ломает: калькуляторы, конвертеры и файлы работают
одинаково в обоих случаях. Решение можно изменить в любой момент ссылкой
в подвале. Подробнее — в политике обработки
данных.