Сколько процентов добавляем к себестоимости единицы
Проверьте введённые значения
Себестоимость единицы—
Полная себестоимость выпуска—
Цена продажи при этой наценке—
Прибыль с единицы—
Как пользоваться
Прямые затраты на весь выпуск, ₽. Сырьё, комплектующие, зарплата рабочих со взносами, упаковка. Всё, что можно отнести прямо на продукт: сырьё, материалы, комплектующие, зарплата производственных рабочих вместе со страховыми взносами, упаковка. Сумма — за тот же период, за который берёте объём выпуска. Частая ошибка — забыть взносы: они добавляют к производственной зарплате около 30 %.
Косвенные затраты на весь выпуск, ₽. Аренда, управленческая зарплата, коммунальные, прочее. Затраты, которые обслуживают весь выпуск сразу: аренда цеха, зарплата мастера и управленцев, коммунальные, связь, ремонт. Разносить их по изделиям вручную не нужно — калькулятор делит их на объём вместе с прямыми. Частая ошибка — считать себестоимость по одним прямым затратам: она выходит красивой, но нежизнеспособной.
Объём выпуска, ед.. Сколько единиц выпущено за тот же период. Сколько единиц выпущено за тот же период, в котором собраны затраты. Частая ошибка — взять затраты за месяц, а объём за смену: себестоимость единицы вырастет в десятки раз.
Желаемая наценка, %. Сколько процентов добавляем к себестоимости единицы. Наценка считается от себестоимости, а не от цены. 30 % — это себестоимость плюс тридцать процентов себестоимости. Доля прибыли в самой цене (маржа) при этом меньше: 30 % наценки дают 23,1 % маржи.
Что означают строки результата
Себестоимость единицы — во сколько обошлась одна единица со всеми затратами; ниже этой цифры продавать нельзя даже на распродаже
Полная себестоимость выпуска — прямые и косвенные затраты вместе на весь выпуск — то, что нужно вернуть выручкой за период
Цена продажи при этой наценке — цена, при которой наценка соблюдена; НДС, если вы его платите, начисляется сверх этой цены
Прибыль с единицы — разница между ценой и себестоимостью единицы до налогов; умножьте на объём — получите прибыль с выпуска
Расчёт живёт в адресе страницы: кнопка «Ссылка на этот расчёт» копирует адрес с уже введёнными числами — отправьте его коллеге, и он увидит те же цифры.
Калькуляция в файле Excel
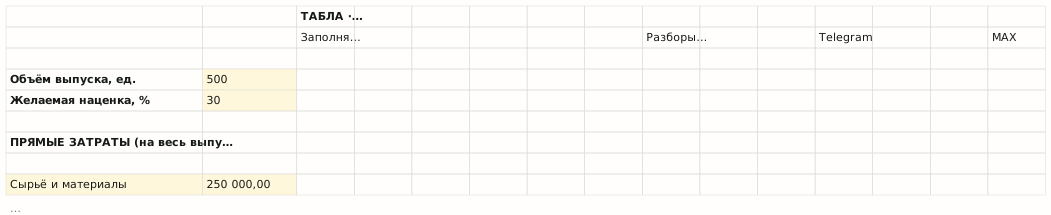
Лист «Калькуляция»: прямые затраты разнесены на пять статей — сырьё, комплектующие, зарплата, взносы, упаковка, — косвенные на четыре, и файл сам считает себестоимость единицы, долю прямых и косвенных в ней, цену при заданной наценке и маржу в этой цене.
Файл
sebestoimost.xlsx · формулы работают в Excel 2016 и новее
и в Google Таблицах · без макросов
Так выглядит файл. Картинка собрана из него же при сборке сайта: числа в ней те, что посчитает Excel.
Как считается
Полная себестоимость выпуска: Прямые затраты + Косвенные затраты Себестоимость единицы: Полная себестоимость ÷ Объём выпуска Цена продажи: Себестоимость единицы × (1 + Наценка ÷ 100) Прибыль с единицы: Цена продажи − Себестоимость единицы
Затраты делят на прямые и косвенные по одному признаку: можно ли отнести расход на конкретное изделие, не прибегая к расчёту. Сырьё и зарплата рабочего — прямые. Аренда цеха, где делают три разных изделия, — косвенные: её приходится распределять. Простейший способ распределения, который и применяет калькулятор, — поровну на единицу выпуска; в учёте базой чаще берут прямые затраты, зарплату или машино-часы, и способ организация выбирает сама.
Полная себестоимость — это прямые и косвенные вместе. Есть ещё производственная себестоимость (без коммерческих и управленческих расходов) и себестоимость продаж (только то, что действительно продано за период). Числа получаются разными, поэтому в разговоре с бухгалтером стоит уточнять, о какой именно идёт речь.
Наценка и маржа — не одно и то же. Наценка считается от себестоимости, маржа — от цены продажи. Себестоимость 1 838 ₽ и наценка 30 % дают цену 2 389,40 ₽; прибыль в ней 551,40 ₽, и от цены это 23,1 %. Именно поэтому «работаем с наценкой 30 %» и «зарабатываем 30 % с продажи» — разные утверждения.
То же самое формулой в Excel
=СУММ(C9:C13) — итого прямые затраты на весь выпуск
=(C14+C22)/C4 — себестоимость единицы: полная себестоимость ÷ объём
=ОКРУГЛ(C26*(1+C5/100);2) — цена при заданной наценке
=(C29-C26)/C29 — маржа в цене продажи — доля прибыли в ней
Основание: состав затрат, которые включаются в себестоимость готовой продукции, и право организации самостоятельно выбрать способ распределения косвенных затрат — ФСБУ 5/2019 «Запасы», утверждён приказом Минфина России от 15.11.2019 № 180н. Для управленческого расчёта цены стандарт не обязателен, но состав затрат удобно брать по нему. Данные проверены: 2026-08-14.
Расчёт носит справочный характер. Он не является
офертой, налоговой, юридической или бухгалтерской консультацией и не может быть
единственным основанием для решения. Перед применением проверьте результат
по действующим нормативным актам или у специалиста. Сервис предоставляется
безвозмездно и как есть; ответственность за последствия использования результата
не наступает, за исключением случаев умысла.
Частые вопросы
Как рассчитать себестоимость продукции
Сложите все затраты за период и разделите на объём выпуска за тот же период. В затраты идут прямые — сырьё, материалы, зарплата рабочих со взносами, упаковка — и косвенные: аренда, управленческая зарплата, коммунальные. Прямые 594 000 ₽ и косвенные 325 000 ₽ на 500 единиц дают 919 000 ÷ 500 = 1 838 ₽ за штуку.
Что входит в себестоимость товара
Всё, во что обошёлся выпуск: сырьё и материалы, комплектующие, зарплата производственных рабочих вместе со страховыми взносами, упаковка, аренда и содержание производства, амортизация оборудования, доля управленческих расходов. Для покупного товара — закупочная цена, доставка, таможня, предпродажная подготовка. Не входят налог на прибыль и НДС: НДС начисляется сверх цены и в себестоимости не сидит.
Какова формула расчёта полной себестоимости
Полная себестоимость выпуска = прямые затраты + косвенные затраты. На единицу — то же самое, делённое на объём выпуска: (594 000 + 325 000) ÷ 500 = 1 838 ₽. В Excel это =(C14+C22)/C4, где C14 — итог прямых, C22 — итог косвенных, C4 — объём.
Чем отличается калькуляция от себестоимости
Себестоимость — это число, калькуляция — способ его получить. Калькуляция раскладывает себестоимость по статьям: сырьё столько-то, зарплата столько-то, аренда столько-то. Поэтому вопрос «какая у нас себестоимость» имеет один ответ, а «покажите калькуляцию» — это просьба показать, из чего он сложился.
Как рассчитать себестоимость товара в Excel
Заведите два блока строк — прямые затраты и косвенные, — под каждым поставьте =СУММ() по своему диапазону. Ниже: полная себестоимость как сумма двух итогов, себестоимость единицы как деление на объём выпуска, цена как =ОКРУГЛ(себестоимость*(1+наценка/100);2). Готовый лист с этими формулами и разбивкой на девять статей забирается кнопкой выше.
Каковы пять основных составляющих себестоимости
В классической калькуляции это материальные затраты, оплата труда, страховые взносы с неё, амортизация оборудования и прочие расходы. В калькуляторе первые три и упаковка собраны в «прямые затраты», амортизация и прочие — в «косвенные»: для расчёта цены важно не число статей, а чтобы ни одна не потерялась.
Уходят ли цифры на сервер
Нет. Расчёт идёт целиком в вашем браузере: введённые значения не передаются на сервер и нигде не сохраняются.
Мы хотим понимать, какие страницы неудобны, и для этого используем
Яндекс Метрику. Она видит адрес страницы без параметров расчёта, переходы
и нажатия — и не видит того, что вы вводите в поля: суммы, даты, доходы.
На страницах без расчётов — в статьях, шаблонах и на служебных
страницах — включена запись сеанса (Вебвизор): движения мыши, прокрутка
и нажатия. Полей ввода там нет. На калькуляторах и конвертерах запись
сеанса выключена, а блоки ввода закрыты от неё отдельно.
Отказ ничего не ломает: калькуляторы, конвертеры и файлы работают
одинаково в обоих случаях. Решение можно изменить в любой момент ссылкой
в подвале. Подробнее — в политике обработки
данных.